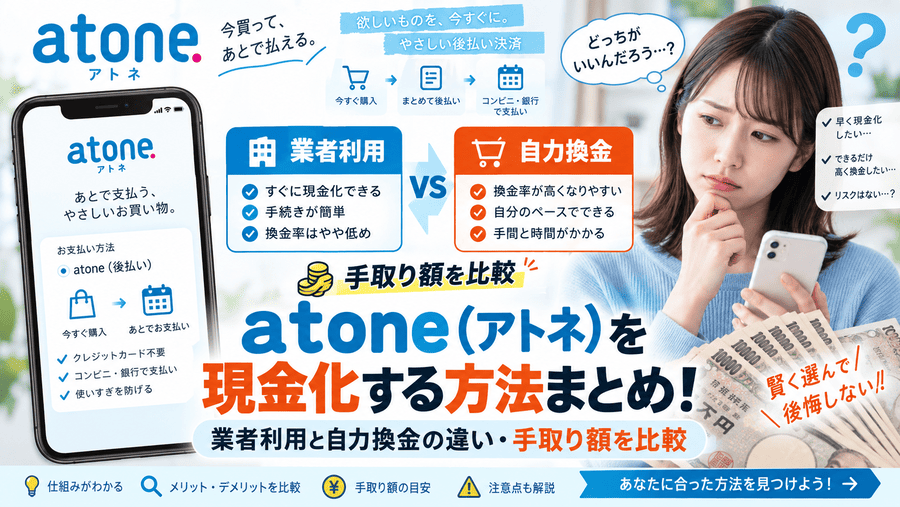
急な出費で手元の現金が足りないとき、atone(アトネ)のあと払い枠を現金に換えられれば助かりますよね。
結論から言うと、atoneには利用枠をそのまま出金する機能はなく、現金化業者を使うか、商品を買って自分で売るかのどちらかで現金を用意します。急ぐなら業者、時間をかけても手取りを増やしたいなら自力売却が向いています。
この記事では、2つの方法の手取り額と入金までの時間、atoneの決済手段ごとの使い分け、規約上のリスクと翌月の支払いまで、申し込む前に押さえておきたいポイントをまとめました。読み終えるころには、自分に合う方法と手取り額の見込みがわかります。
atone(アトネ)は現金化できる?
atoneには、利用枠をそのまま現金として引き出す機能は用意されていません。
現金が必要なときは、atoneで決済した商品を換金する形をとります。
まずは仕組みと決済手段ごとの違いを押さえておくと、後の方法選びがスムーズです。
atoneの利用枠を銀行口座へ直接出金することはできない
atoneはショッピング向けのあと払いサービスです。
そのため、アプリ操作だけで利用枠を自分の銀行口座へ直接送金する機能はありません。
キャッシングのような現金の直接振込には対応していないのが現状です。
チャージして出金ボタンを押せば振り込まれる、銀行系アプリのような仕組みではありません。
現金を手にするには、商品の購入と換金を組み合わせた取引が必要です。
まずは直接の出金ができないと知ることが出発点です。
atone現金化は商品購入・売却などを経由する仕組み
直接引き出せないatoneで現金を作るには、商品を購入して売却する流れを取るしかありません。
具体的には、atoneの決済枠で換金性の高い品物を買い、買取業者やフリマアプリで売って現金に換えます。
atone対応の現金化業者に買い物を代行・指定してもらう方法も一般的です。
間接的な手段を通すため、購入額がそのまま手元に戻るわけではありません。
手取りは購入額より数割少なくなるため、必要な現金から逆算して利用額を決めるのがポイントです。
通常のあと払い・コード決済・アプリ専用カードで使える手段が違う
atoneにはいくつかの決済方法があり、それぞれ現金化に使える手法が異なります。
- 通常のあと払い:atone加盟のネットショップで使う基本の決済。買える商品はショップの品ぞろえに限られます。
- コード決済:飲食店などの実店舗で使う決済。利用履歴が十分にない場合は使えません。
- アプリ専用カード(JCB):atoneアプリに掲載されたECサイトで使えるバーチャルカード。利用履歴や本人確認など所定の条件を満たすと発行されます。
どの手段が使えるかで、選べる現金化の方法と入金までの時間が変わります。
atoneの規約では換金目的の利用が問題になる
atoneの規約では、商品を換金する目的での利用が禁止されています。
換金目的と判断されると、会員資格の停止や利用の制限を受ける可能性があります。
規約の具体的な内容と、知られた場合の影響は、後半の「違法?規約違反になる?」「バレるとどうなる?」で詳しく説明します。
atone(アトネ)を現金化する方法は大きく2つ
atoneを使った現金化を具体的に進める場合、取り得るルートは実質2つに絞られます。
専門の仲介業者に買い取りを依頼するか、自力でアイテムを買って売るかです。
どちらを選ぶかで、必要な時間や手元に残る金額が変わってきます。
atone対応の現金化業者を利用する
atone対応の現金化業者は、あと払い枠の買い取りを専門に扱うWeb業者です。
申し込みフォームで利用額を伝え、業者が指定する商品をatoneで購入すると、代金に応じた現金が口座へ振り込まれる流れが一般的です。
手続きはWeb上で完結するため、申し込みから振込まで短時間で進みます。
業者ごとに換金率や手数料が違うため、申し込む前に振込額を確かめておくと安心です。
運営会社名や所在地を公開している業者を選ぶと、連絡が取れなくなるトラブルも避けやすくなります。
atoneで商品を購入して自分で売却する
自力売却は、atoneが使えるECサイトで換金性の高い品物を買い、リサイクルショップやフリマアプリで売る方法です。
ゲーム機や人気家電など相場が安定した商品を選べば、高値で売れることもあります。
業者を挟まない分、手数料を抑えやすい一方、商品選びを誤ると価値が下がったり、発送や出品の手間がかかったりする点がデメリットです。
商品が手元に届くまでの時間差も生まれるため、即座に現金が欲しい場面には向いていません。
換金率・入金速度・手間・手数料を比較
2つの方法には、それぞれはっきりしたメリット・デメリットがあります。
自分の優先順位(スピード重視か、手取り額重視か)に合わせて選ぶのが失敗を防ぐコツです。
主な違いは次のとおりです。
| 比較項目 | 現金化業者の利用 | 自分で商品を購入・売却 |
|---|---|---|
| 換金率の目安 | 70%〜80%前後 | 商品の売値次第(販売手数料・送料が引かれる) |
| 入金速度 | 即日〜数時間 | 数日〜1週間程度 |
| 手続きの手間 | Webフォームのみで少ない | 購入・受取・出品・発送が必要 |
| 発生する手数料 | 業者規定の決済・振込手数料 | 送料・フリマ販売手数料・振込手数料など |
早さを求めるなら業者利用、少しでも高く売りたいなら自力売却という切り分けになります。
入金の期限と手取り額のどちらを優先するかで決めると、迷わずに選べます。
atone(アトネ)は即日現金化できる?
申し込みをしたその日のうちに現金を手に入れられるかは、切羽詰まった状況だと一番気になるポイントです。
業者を使えば即日の現金化もできますが、使う決済手段と手続きのルートで入金のタイミングが変わります。
当日中に受け取れるかどうかを分ける条件は次のとおりです。
通常のatoneあと払いで即日が難しい理由
ECサイトなどのネットショッピングで使える通常のatoneあと払いは、即日での現金化がとても難しい手段です。
理由は次の3点です。
- 購入できるのは現物の商品が中心で、手続き後に荷物が届くまで最低でも1〜2日かかる
- 商品を売却して現金を得るステップを踏むため、配送の時間差が避けられない
- ギフトカードなどすぐ届くデジタル商品は、購入が制限されている
申込当日に資金を作る手段としては選びにくいでしょう。
atoneアプリ専用カードなら条件次第で即日の可能性がある
atoneアプリ専用カード(JCBと連携したバーチャルカード)が使えると、即日現金化の選択肢が広がります。
アプリに掲載されたECサイトで決済が済むため、商品の到着を待たずに振込まで進める現金化業者なら、当日中に入金されることもあります。
ただし、この専用カードがすでに発行済みで、利用枠が十分に確保されているのが前提です。
申し込んだその日にカードがすぐ使える状態か、事前にチェックしておく必要があります。
商品配送が必要な場合は翌日以降になる
自力で商品を仕入れて売却する場合や、業者利用でも現物商品のやり取りが必須となるスキームでは、入金は翌日以降にずれ込みます。
通販サイトで即日発送のオプションを選んでも、配送業者の移動時間や受取後の査定作業があるため、当日中の現金化はどうしても難しいのが実情です。
フリマアプリに出品するケースなら、買い手が付いて受取評価が完了するまでに数日かかります。
急ぎで資金が必要なら、配送を伴う手法は避けるのが現実的です。
土日・夜間に申し込んだ場合の入金タイミング
週末の休日や深夜帯に現金化を申し込むと、手続きの進行が遅れる場合があります。
主な原因は次のとおりです。
- 現金化業者の営業時間が終了している
- 指定した銀行口座がモアタイムシステム(24時間リアルタイム振込)に対応していない
- atone側の決済審査や不正検知のシステムチェックに時間がかかる
いずれかに当てはまると、口座への入金は翌営業日の朝までずれ込みます。
土日や夜間に急ぐなら、24時間振込に対応した業者を選び、振込先の口座がモアタイムシステムに対応しているかも確かめておくと確実です。
「最短5分」「即日入金」表記を見るときの注意点
業者のWebサイトにある「最短5分」「即日対応」は、条件がそろったときの最速値です。
具体的には、次の条件がすべてそろった場合の時間を指しています。
- 過去に利用経験のあるリピーターであること
- 本人確認やアカウント設定がすべて終わっていること
- 業者が混み合っていない時間帯に申し込むこと
初めて利用する場合は、本人確認書類の提出や確認の連絡があるため、表記より時間がかかると考えておきましょう。
時間に余裕を持って申し込めば、当日中に受け取れる可能性は高まります。
atone(アトネ)現金化に対応している業者の比較
現金化業者を利用してatoneを資金化する場合、どの業者を選ぶかで手元に残る金額や対応の早さが大きく変わります。
手元に残る金額と入金の早さを比べるときは、見るべき項目をそろえるのがコツです。
比較のポイントと、atoneの決済方法との相性を順に説明します。
atone対応業者の比較一覧【比較表】
業者を比べるときは、次の項目をそろえて確認すると違いがはっきりします。
| 比較項目 | 確認すること | 見落としたときの影響 |
|---|---|---|
| 対応するatoneの決済方法 | 通常のあと払い・アプリ専用カードのどちらに対応しているか | 手持ちの決済手段で申し込めない |
| 換金率 | 申込額ごとの換金率と「最大」表記の条件 | 想定より受取額が少なくなる |
| 手数料 | 振込手数料・システム利用料などの有無と金額 | 換金率が高くても手取りが減る |
| 入金時間・営業時間 | 最短入金時間と土日・夜間の振込対応 | 当日中に受け取れない |
| 運営会社情報 | 会社名・所在地・連絡先の公開 | トラブル時に連絡がつかない |
表記上の換金率だけで選ぶと、後から手数料が引かれて手取りが想定を下回ることがあります。
同じ換金率でも手数料の有無で手取りは変わるため、最終的な振込額で比べるのが確実です。
対応するatoneの種類で選ぶ(通常あと払い/アプリ専用カード)
業者によって、受け付けるatoneの決済方法が違います。
通常のあと払いで申し込めるか、アプリ専用カードが必要かは業者ごとに異なるため、申し込み前に公式サイトか問い合わせで確かめておきましょう。
アプリ専用カードを使う方法なら、カードがすでに発行されているかも確認が必要です。
手持ちの決済手段と業者の受付条件が合っていれば、申し込みから入金までスムーズに進みます。
比較表で必ず見るべき項目(最低利用額・振込手数料・営業時間)
業者比較で目立つ「最大換金率」だけを見て選ぶのは失敗のもとです。
実際にチェックすべきなのは、次の3点になります。
- 最低利用額:いくらから使えるか。条件を満たさない金額だと申し込み自体を断られます。
- 振込手数料:高換金率を謳っていても、手数料が2,000円引かれれば手残りは一気に少なくなります。
- 営業時間:夜間に申し込んでも営業時間外なら着金は翌朝です。
最も重視したいのは、最終的に口座へ振り込まれる「確定入金額」を申し込み前に示してくれるかどうかです。
atone(アトネ)現金化の換金率と最終的な手取り額
atoneを現金化する際、最も気になるのが「結局いくら手元に残るのか」という点ですよね。
表示されている数字だけを信じると、振込額を見てがっかりするかもしれません。
換金率の目安と手数料の仕組み、利用金額ごとの手取り額を順に見ていきます。
atone現金化の換金率の目安
atone現金化の換金率は、70%〜80%前後が目安です。
クレジットカードの現金化と比べると、あと払い決済は回収リスクなどの兼ね合いから低めに設定される傾向があります。
利用額が大きいほど換金率は上がりやすく、少額では目安の下限に近くなります。
最初は「利用額の7割程度が手元に残れば標準的」と考えておくと、見積もりの良し悪しを判断しやすくなります。
業者利用と自力売却で換金率はどう違うか
同じatoneの枠を使っても、業者に任せるか自分で売るかで狙える換金率とリスクが変わります。
- 業者利用:換金率は70%〜80%前後で、振込額を申し込み前に確定できるのが強みです。
- 自力売却:商品が高く売れれば業者より手取りが増えることもありますが、フリマアプリの販売手数料(大手で売値の10%前後)や送料が引かれ、相場が下がるリスクもあります。
確実にすぐ現金化するか、手間をかけて手取りを増やすかの選択になります。
「最大○%」と実際の振込額が違う理由
Webサイトに「換金率最大98%」といった高い数字が掲げられていることがありますが、これがそのまま口座に入金されるわけではありません。
「最大」という表記は、高額利用かつ特定の条件が重なった場合にのみ適用される数字です。
実際の取引では、決済手数料や振込手数料、消費税などが差し引かれます。
表面上の数字だけで判断すると、手数料を引いた後の振込額が想定を下回りやすくなります。
見積もりでは、手数料を引いた「確定振込額」を基準に比べるのが確実です。
金額別シミュレーション(1万/2万/3万/5万円)
利用金額ごとの手取りのイメージを、表で確認しておきましょう。
業者利用の換金率を70%〜80%として計算した受取額です(振込手数料などは別)。
| 申込額 | 想定換金率 | 実質振込額(手取り) |
|---|---|---|
| 10,000円 | 70%前後 | 7,000円前後 |
| 20,000円 | 70%〜75% | 14,000円〜15,000円 |
| 30,000円 | 75%前後 | 22,500円前後 |
| 50,000円 | 75%〜80% | 37,500円〜40,000円 |
金額が小さくなるほど、振込手数料などの固定コストが響いて実質的な割合が落ち込みます。
必要な現金から逆算して申込額を決めると、使いすぎを防げます。
翌月の支払額と実質負担
現金化を行った後、忘れてはならないのが翌月のatoneへの支払いです。
手に入れた現金以上の金額(元の購入枠)を翌月指定日までに支払わなければなりません。
たとえば3万円分の枠を使い、換金率75%で2万2,500円を受け取った場合の内訳は次のとおりです。
| 項目 | 金額 |
|---|---|
| 利用したatoneの枠 | 30,000円 |
| 手元に入る現金 | 22,500円 |
| 翌月に請求される金額 | 30,000円 |
| 実質的なコスト(手数料) | 7,500円 |
受け取る現金より翌月の請求額のほうが大きいため、翌月の収入で無理なく払える範囲で利用額を決めることが大切です。
現金化に使えるatone(アトネ)の決済手段(アプリ専用カード・コード決済)
atoneで利用できる決済ルートはひとつではありません。
通常のあと払い、バーチャルのアプリ専用カード、店舗でのコード決済といった手段があり、それぞれ現金化での使い勝手や対応範囲が違います。
手持ちの手段でどの方法が使えるかを確認しておきましょう。
通常のあと払いとアプリ専用カードの違い
通常のあと払いはatone加盟のECサイトで決済し、翌月にまとめて支払う基本の機能です。
アプリ専用カードは国際ブランドJCBと連携したバーチャルカードで、atoneアプリに掲載されたECサイトのリンクから買い物をするときに使えます。
両者の違いは次のとおりです。
| 比較項目 | 通常のあと払い | アプリ専用カード |
|---|---|---|
| 使える場所 | atone加盟のECサイト | atoneアプリに掲載されたECサイト |
| 利用の条件 | 会員登録で利用できる | オンライン決済の利用履歴が十分にあること、本人確認の完了など所定の条件 |
| 費用 | 決済ごとの手数料はなく、請求ごとに請求手数料がかかる | 請求手数料に加え、規約で所定の年会費が定められている |
アプリ専用カードは掲載ショップでの買い物に使うもので、金券類を自由に買えるわけではありません。現金化業者を使う場合は、どちらの決済方法に対応しているかを業者に確かめるのが近道です。
アプリ専用カードを利用するための条件
専用カードはatoneを使っていれば誰でもすぐ使えるわけではありません。
発行までには次の条件をクリアする必要があります。
- アプリ上で本人確認を済ませておく
- atoneでのオンライン決済の利用履歴が十分にある
- そのほか運営会社所定の条件を満たし、発行の承認を受ける
登録したばかりで利用履歴が少ないと発行されないため、急ぎで使いたい場合は早めに条件を確認しておくと安心です。
コード決済の仕組みと利用できる店舗の確認方法
コード決済は、実店舗でアプリのコードを使って支払う機能です。
飲食店などatone対応の店舗で使えますが、会員登録から間もないなど利用履歴が十分でない場合は利用できません。
ただし、実店舗で購入できる商品は日用品や食品がメインになりやすく、換金性の高い商品を探すのは簡単ではありません。
使えるお店は公式サイトの店舗一覧で確認できますが、金券やギフトカードは購入できない店舗が多くなっています。
店舗決済を使った直接の現金化は期待しにくいのが実情です。
利用可能額は決済手段ごとに異なる
atoneの利用上限額は、利用状況に応じて変わります。
アプリ専用カードやコード決済には通常のあと払いとは別の利用条件があり、上限額に余裕があっても使えない機能があります。
使いたい決済手段でいくらまで決済できるかは、アプリの画面で確かめられます。
申し込む前に確認しておくと、業者とのやり取りもスムーズです。
登録直後から使えるとは限らない
atoneのアカウントを作成したばかりの段階だと、利用枠が少額に制限されたり特定の機能がロックされたりします。
実績のない状態でいきなり高額なアプリ専用カードの発行を申請しても、すぐには承認されないことが多々あります。
滞りなく支払いを重ねることで信用が積み上がり、徐々に枠や機能が解放されていくシステムだからです。
急に現金が必要になって登録しても、当日に満足な金額を決済に回せないリスクがある点は覚えておきましょう。
atone(アトネ)でギフトカード購入・電子マネーチャージはできる?
高換金率な金券や電子マネーにatoneでチャージできれば、現金化の手間が一気に省けますよね。
ただ、一般的なデジタルギフトや主要決済アプリへの直接チャージには厳しい制限があります。
主な購入・チャージ先の可否は次のとおりです。
| 購入・チャージ先 | atoneでの可否 | 主な理由 |
|---|---|---|
| Amazon・Apple・Google Playギフトカード | 不可 | 加盟店で取り扱いがない、または決済が通らない |
| PayPay残高へのチャージ | 不可 | チャージ手段としてatoneが用意されていない |
| Suica(交通系ICカード) | 不可 | atoneからチャージする方法がない |
| バンドルカード | 不可 | チャージ方法がatone決済に対応していない |
個別の事情は次のとおりです。
Amazon・Apple・Google Playギフトカードは購入できる?
デジタル金券の代表格であるAmazonギフトカードやApple Gift Card、Google Playギフトカードは、通常のatone決済では購入できません。
加盟店で取り扱いがないか、決済システム側で弾かれる仕様になっているためです。
アプリ専用カードもアプリに掲載されたショップでの買い物に使うもので、ギフトカードの購入手段にはなりません。
換金性の高いギフト券の購入は、ハードルがとても高いのが実情です。
PayPay・Suicaへチャージできる?
PayPayや交通系ICカードのSuicaに対して、atoneから直接残高をチャージする機能は用意されていません。
PayPayのチャージ手段は銀行口座や指定のクレジットカードなどに限られ、atoneのあと払いには対応していません。
Suicaも、atoneから残高をチャージする方法は用意されていません。
他の電子マネーを介して資金を移動させるルートは、遮断されていると考えて差し支えありません。
バンドルカードへチャージできる?
Visaプリペイドカードアプリの「バンドルカード」へatoneからチャージできるか試したいところですが、こちらもできません。
バンドルカードのチャージ方法に用意されている「ポチっとチャージ」やセブン銀行ATMなどは、atone決済と連携していません。
atoneのアプリ専用カードはアプリに掲載されたショップでの買い物に使うもので、バンドルカードへのチャージには使えません。
裏技的な資金移動はできない仕組みです。
購入・チャージが制限される場合がある
あるECサイトで金券類の決済が画面上進んだように見えても、注文確定の直前でシステム制限がかかる場面が多くあります。
あと払いサービス全般において、金券・ギフト券・プリペイドチャージといった資金洗浄や現金化に直結しやすい商品は監視対象に指定されているためです。
決済が通らないだけでなく、不正検知システムが作動してアカウント機能が一時ロックされるリスクもあります。
購入画面まで進めても油断はできません。
口コミや古い情報ではなく公式情報で確認する
ネット上のSNSや掲示板には「atoneでギフトカードが買えた」「この方法ならチャージできる」といった体験談が残っている場合があります。
ただ、過去に抜け道として使えた手法も、運用の見直しやシステムのアップデートですぐ塞がれるのが常です。
SNSで見かける方法が、すでに使えなくなっている例も少なくありません。
古い噂を鵜呑みにして決済を試みるのではなく、必ず公式サイトのヘルプや最新の規約で可否を確かめるのが安全です。
atone(アトネ)現金化の申し込みから入金までの流れ
atoneを現金化する手順は決して難しくありませんが、順番を間違えると「思っていた額と違う」「即日振込にならなかった」といったトラブルの原因になります。
申し込みから入金、翌月の支払いの準備までは、次の5ステップで進みます。
最初に行うべきは、atoneアプリを開いて自身の「利用可能額」と「使える決済手段」を把握することです。
総枠に余裕があっても、アプリ専用カードの利用枠が低く設定されていたり、未発行のままだったりするケースがあります。
使いたい手段の枠が足りなければ、希望する金額の現金化は成立しません。
まずは希望額を満たす決済枠が残っているか、画面上でチェックするのが第一歩です。
現在のステータスを把握しないまま業者や商品を選び始めると、後から二度手間になります。
枠の確認が終わったら、現金化の手法を選びます。
選択肢は専門の現金化業者を利用するか、自力で商品を買って売るかの2ルートです。
即日で手間なく振り込んでほしいなら業者利用がスムーズですし、少し時間がかかっても手元に残るお金を増やしたいなら自力売却が選択肢に入ります。
スピードと手取り額は両立しにくいため、どちらを優先するかで決めるのが近道です。
期限と必要な金額を照らし合わせて、ルートを1つに絞り込みましょう。
方法が決まったら、実際に手元に入る最終振込額を事前に割り出します。
業者を使う場合は、公式サイトの換金率表を鵜呑みにせず、振込手数料や決済手数料を差し引いた「確定の振込額」を見積もりでチェックすることが欠かせません。
自力で売却するなら、購入代金からフリマアプリの販売手数料や送料、買取店舗への持ち込み交通費などを引いて実質的な手取り額を算出します。
申込みボタンを押す前に、実際の入金額に納得できているか立ち止まって考えましょう。
条件に納得できたら、いよいよ実際の申込み手続きへ進みます。
現金化業者を利用する場合、初回は身元確認のために免許証やマイナンバーカードといった本人確認書類の提出を求められます。
不正利用を防ぐうえで欠かせないプロセスです。
手続き自体はスマホで書類を撮影してアップロードするだけで済むことがほとんどです。
自力売却のケースでは、指定店舗での購入手続きや、買取店・フリマアプリへの本人確認審査をこのタイミングで並行して済ませます。
申込みと決済が問題なく完了したら、指定した銀行口座に入金されたか明細を見てください。
業者や買取店からの振込額が事前に提示された金額と一致しているかチェックしましょう。
お金を受け取って終わりではありません。
翌月にはatoneから利用額の全額が請求されます。
支払日までに必要な金額を口座に残しておけば、翌月の支払いで慌てずに済みます。
atone(アトネ)現金化は違法?規約違反になる?
atoneを使った現金化を検討する際、法律上の問題がないかや規約トラブルにならないかは一番気になる部分です。
安心して申し込むために、法律上の扱いと規約上の扱いを分けて押さえておきましょう。
あわせて、業者選びで気をつけたい点と公的機関の注意喚起も紹介します。
atoneの規約では換金目的の利用が禁止されている
atoneを運営するネットプロテクションズの規約では、「商品等を換金する目的でatoneを利用すること」が禁止事項として定められています。
本来は商品の購入代金を後払いするための決済サービスであるため、現金を得るための買い物は想定されていません。
換金目的の取引と判断されると、規約違反として利用停止などの対象になります。
法律上の扱いとは別に、サービスのルールとして認められていない点は理解しておきましょう。
刑事上の違法性と規約違反は分けて考える
利用者がatoneで買った商品を売って現金にすること自体を、直接処罰する法律はありません。
ただし、刑事上の違法性がないことと、サービス規約に違反しないことはまったく別物です。
法律に触れないからといって自由に使えるわけではなく、規約違反を理由にペナルティを受けるリスクは依然として残ります。
規約違反として利用停止などの対象になる点で、リスクがまったくない取引ではありません。
現金化業者側の取引にも注意が必要
業者選びでは、取引の内容が不透明な業者を避けることも大切です。
過去には次のようなトラブルが起きています。
- 決済だけ行わせて現金を振り込まずに放置する
- 個人のクレジットカード情報や決済アカウントのログイン情報を悪用する
- 実質的に高金利の貸付と変わらない、高額な手数料を取る
運営会社情報と手数料を公開している業者を選べば、こうしたトラブルは避けやすくなります。
公的機関の注意喚起を確認する
消費者庁は、後払いの形で商品を売買して先に現金を渡す「後払い現金化」について、受け取る現金と後日の支払額の差が大きく、多重債務につながるおそれがあると注意を呼びかけています(消費者庁「違法な貸付(ファクタリング等)や悪質な金融業者にご注意ください!」)。
指摘されている主なリスクは次のとおりです。
- 支払額が受け取った現金を大きく上回り、生活が苦しくなる
- 返済のために別の後払いを重ね、多重債務に陥る
- 提供した個人情報が悪用される
業者とのトラブルに巻き込まれたときは、消費者ホットライン「188」に電話すると、近くの消費生活センターにつながります。
atone(アトネ)現金化がバレるとどうなる?
atone側に換金目的の利用と判断されると、会員資格の停止や利用の制限を受ける可能性があります。
具体的には次のような影響が考えられるため、利用額を決める前に押さえておきましょう。
利用停止・会員資格への影響
規約では、換金目的の利用があった場合、事前の通知なく会員資格を一時停止または取り消すことができると定められています。
会員資格が取り消されると、atoneのサービスを利用する権利を失います。
運営会社は入会や再入会を断ることもできるため、取り消し後に登録し直せるとは限りません。
普段の買い物でatoneを使っている方ほど、こうした影響を踏まえて利用額を決めるのがおすすめです。
利用枠が減る・決済できなくなる可能性
会員資格の取り消しまで至らない場合でも、利用が制限されることがあります。
利用可能額が下がったり、アプリ専用カードなど一部の機能が使えなくなったりする可能性があります。
普段の支払いにatoneを使っている方は、別の支払い手段も用意しておくと困りません。
現金化後もatoneへの支払い義務は残る
利用枠を現金に変えたとしても、翌月の支払い義務が消えてなくなるわけではありません。
アカウントが停止されたり利用枠がゼロになったりしても、購入した分の請求は当然届きます。
規約では、期限の利益を失った場合、未払いの全額を直ちに支払う必要があると定められています。
期日までに払えないまま放置すると、遅延損害金も加わって負担が増えます。
現金化しても借金が帳消しになるわけではない点に注意しましょう。
支払い遅延が他サービスの利用に影響する場合がある
atoneの翌月払いの規約には、信用情報機関への登録に関する定めはありません。
ただし、atoneの分割払いを利用している場合は指定信用情報機関に情報が連携されるため、延滞すると次のような影響が出るおそれがあります。
- クレジットカードの新規発行やローンの審査に通りにくくなる
- スマホ本体の分割購入の審査に影響する
翌月払いだけの利用でも、滞納すれば遅延損害金や督促が発生するため、期日内に払える金額にとどめておくことが大切です。
atone(アトネ)現金化のトラブル例と業者選びの確認ポイント
現金化サービスをめぐる取引では、知識不足につけ込まれたトラブルが後を絶ちません。
思わぬ損失を避けるには、過去の失敗事例を知り、安全な業者を見極める基準を持つ必要があります。
よくあるトラブルと、業者選びで確認したいポイントを組み合わせて紹介します。
表示より入金額が少ない → 最終振込額を提示しているか
サイト上で「換金率90%」と書かれていても、実際の口座振込額が大きく下回るトラブルが起きています。
「システム利用料」や「決済手数料」などの名目で、事前の説明なく差し引かれるのが原因です。
悪質な業者は曖昧な表現で誤認させようとします。
申し込む前に「手数料をすべて引き去った最終的な振込額」をメールや問い合わせで示してくれるか確かめてください。
振込額を事前に提示しない業者は、避けたほうが安心です。
後から高額な手数料を請求される → 手数料が明記されているか
手続きが完了した後に、想定外の追加手数料を支払わされる手口があります。
最初は無料と言っていたのに、振込直前になって高額な事務手数料を引くような悪質な手法です。
事前の見積もり段階で、発生する可能性のある全手数料を公式ウェブサイトや規約に明記しているかが重要な判断材料になります。
明細や規定を開示しない業者は、選ばないようにしましょう。
契約前に全ての費用内訳がわかる状態を作ることが自分を守る基本です。
申し込み後に連絡が取れない → 運営会社名・所在地が公開されているか
個人情報や決済枠を送信させた後、急に連絡を絶つ悪質業者もいます。
こうしたトラブルを起こすサイトの多くは、運営元の実態が不透明なのが特徴です。
業者を選ぶときは、ウェブサイト上に次の情報が正しく載っているかを確かめましょう。
- 運営会社の名称
- 代表者名
- 固定電話番号
- 実際の所在地
携帯電話番号の表記のみだったり、住所が架空の場所だったりする場合は要注意です。
身元が確実な事業者かどうかを見分ける必要があります。
本人確認書類の取り扱いが不明 → 提出方法と利用目的が明示されているか
身分証明書を送らせた後に個人情報を流出させたり、別の犯罪に悪用したりする被害も報告されています。
まともな事業者であれば、本人確認を行う目的と個人情報の保護方針をプライバシーポリシーに明記しているはずです。
提出方法が暗号化されていないメールへの添付のみだったり、管理体制の説明が欠けていたりする場合は警戒してください。
大切な個人情報を預ける以上、データの管理方法と破棄のルールがはっきりした業者を選びたいところです。
ログイン情報やSMS認証コードを要求される → 応じてはいけない
atoneのログインパスワードや、スマホに届くSMS認証コードの開示を求める業者は、利用しないようにしましょう。
正規の現金化業者であっても、ユーザーのアカウント権限そのものを要求することはありません。
認証コードを渡してしまうと、アカウントを乗っ取られて限度額まで勝手に買い物をされるおそれがあります。
どれほど言葉巧みに説明されても、パスワードや一時認証のコードは第三者に絶対に教えないでください。
こうした要求があった時点で申し込みを取りやめれば、被害は防げます。
翌月の支払いができなくなる → 支払える金額かを先に確認する
業者側の問題だけでなく、自身の返済計画の甘さによるトラブルも目立ちます。
目先の現金を手に入れた安心感から、翌月にatoneへ支払う請求金額の準備を忘れてしまうのです。
期日に支払えないと、未払額に年14.6%の遅延損害金と延滞事務手数料がかかり、atoneの利用も制限される場合があります。
申し込む前に、翌月の給料日とatoneの支払期日を並べて、請求額を払える範囲か計算しておきましょう。
払える範囲に収めておけば、現金化は急場をしのぐ手段として役立ちます。
atone(アトネ)より他の方法を検討した方がよいケース
atoneの現金化には手数料がかかり、翌月には利用額の全額を支払う必要があります。
状況によっては、別の方法のほうが早く確実にお金を用意できる場合もあります。
atone以外の方法が合う代表的なケースは次のとおりです。
今日中に必ず現金が必要な場合
当日中にどうしても現金が必要で、アプリ専用カードも未発行なら、atoneの現金化は間に合わない可能性があります。
通常のあと払いで商品を買う方法は、配送や査定を待つ必要があるためです。
急ぐ場合は、即日振込に対応した正規の金融機関のカードローンなど、手続きの少ない方法も比べてみましょう。
反対に、アプリ専用カードが使える状態で、24時間振込の業者を選べるなら、atoneでも当日中の入金をねらえます。
atoneの利用可能額が少ない場合
atoneの利用枠が1万円や2万円など少額にとどまっている場合、現金化に踏み切るのはあまり得策ではありません。
金額が小さいと業者利用時の換金率が低めに設定されやすく、そこから振込手数料などが引かれるため、手元に残る現金が目減りしてしまうからです。
数千円の現金のために利用停止のリスクを負うのは、割に合いにくい選択です。
数万円以下の少額資金なら、不用品買い取りや単発の即日バイトなどで稼いだほうが安全に目的を達成できます。
翌月の支払いが難しい場合
翌月に確実に入る収入の予定がない場合は、現金化より先に支払いの相談を考えましょう。
現金化で受け取る金額より、翌月に請求される金額のほうが大きくなるためです。
支払いが難しいときは、社会福祉協議会が窓口の緊急小口資金など公的な貸付制度や、弁護士・司法書士への相談も選択肢になります。
借金や支払いの相談先は、金融庁の「多重債務についての相談窓口」にまとめられており、各地の財務局の窓口や法テラス、日本貸金業協会などを探せます。
利用停止のリスクを避けたい場合
普段からatoneをネットショッピングのメイン決済として重宝している場合、現金化目的での利用は慎重に考えたほうが安心です。
換金目的と判断されると、会員資格を取り消されるおそれがあるからです。
日頃の利便性を手放したくないなら、atone以外の方法を選ぶほうが安心です。
質屋に品物を預けてお金を借りる方法なら、atoneのアカウントには影響しません。
不要品売却・支払い先への相談という選択肢
無理にあと払い枠を現金に変えようとしなくても、手元の資源でピンチを脱する方法はあります。
- 自宅にある使わないゲーム機やブランド品をリサイクルショップに持ち込む(規約違反のリスクなしで即日現金化できます)
- 資金が必要な理由が特定の請求書の支払いなら、支払い先の窓口に連絡して支払期日の延長を相談する
事情を話せば柔軟に対応してもらえることも多いため、リスクのある現金化に頼る前に一度検討してみる価値は十分にあります。
atone(アトネ)現金化に関するよくある質問
atoneの現金化を検討する際、細かな疑問や不安が次々と浮かんでくるのはごく自然なことです。
申し込む前によく寄せられる質問にお答えします。
【まとめ】atone(アトネ)現金化は入金日・手取り額・規約リスクで判断しよう
atoneの現金化は、アプリ専用カードや現金化業者を使えば当日中に資金を用意できる一方、規約違反による利用停止のリスクと、手数料による手取りの減少があります。
判断の軸は次の3つです。
- 即日入金が必要かどうか
- 手数料を引いて手元にいくら残るか
- 翌月の請求を問題なく支払えるか
迷ったら、まず申込額ごとの確定振込額を業者に確認し、翌月の請求を払える範囲で利用額を決めるのがおすすめです。
支払いの見込みが立たないときは、無理に現金化せず、支払い先への相談や公的な相談窓口を頼ってください。